Mathematik lernen · Studium
Eigenwerte und Eigenvektoren
Manche Vektoren ändern bei einer Matrixabbildung nur ihre Länge, nicht ihre Richtung. Du lernst, was Eigenwerte und Eigenvektoren sind, wie du sie mit dem charakteristischen Polynom berechnest, was die Diagonalisierung bringt und wo sie in Anwendungen vorkommen.
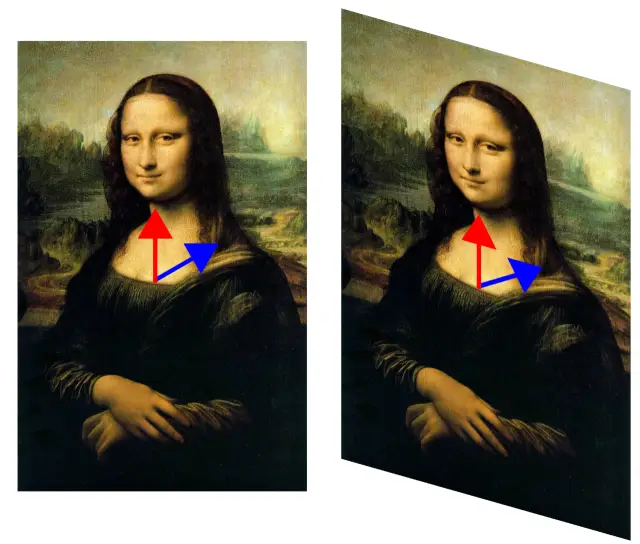
Eine quadratische Matrix bildet jeden Vektor auf einen neuen Vektor ab. Meist ändert sich dabei die Richtung. Manche Vektoren behalten ihre Richtung aber bei: Sie werden nur gestreckt, gestaucht oder umgedreht. Ein solcher Vektor heißt Eigenvektor der Matrix, der Faktor heißt Eigenwert. Das Wort „eigen“ steht für „charakteristisch“: Es sind die Richtungen, die für die Matrix typisch sind.
Vorwissen: Du solltest Matrizen multiplizieren und die Determinante einer 2×2-Matrix berechnen können. Für die Eigenvektoren löst du ein lineares Gleichungssystem.
Die Definition
Ein Vektor ist ein Eigenvektor von , wenn die Matrix ihn nur mit einer Zahl multipliziert:
Mit jedem Eigenvektor ist auch jedes Vielfache (außer dem Nullvektor) ein Eigenvektor zum selben Eigenwert. Deshalb gibt man oft nur eine Richtung an, etwa statt . Alle Eigenvektoren zu einem Eigenwert bilden zusammen mit dem Nullvektor den Eigenraum.
Geometrische Bedeutung
Stell dir die Matrix als Abbildung der Ebene vor. Ein Eigenvektor liegt auf einer Geraden durch den Ursprung, die von der Abbildung auf sich selbst abgebildet wird. Der Eigenwert sagt, wie stark er auf dieser Geraden gestreckt wird. Bei wird er dreimal so lang, bei bleibt er gleich, bei klappt er auf die Gegenseite, und bei landet er im Ursprung.
Im Bild wirkt die Matrix . Der Vektor wird zu . Er bleibt auf der Geraden . Der Vektor wird zu sich selbst, also zu . Der Vektor wird dagegen zu und ändert seine Richtung, er ist also kein Eigenvektor.
Eigenwerte berechnen: das charakteristische Polynom
Die Gleichung lässt sich umformen. Mit der Einheitsmatrix ist , also
Das ist ein lineares Gleichungssystem für . Es hat eine Lösung nur dann, wenn die Matrix nicht umkehrbar ist, also wenn ihre Determinante null ist:
Die linke Seite heißt charakteristisches Polynom. Bei einer -Matrix ist es ein Polynom vom Grad in , es hat also höchstens Nullstellen. Bei einer -Matrix mit den Einträgen , , , ist
Dabei ist die Spur von , die Summe der Einträge auf der Hauptdiagonalen, und die Determinante.
So gehst du vor:
- Stelle das charakteristische Polynom auf und setze es gleich null.
- Löse die Gleichung. Die Lösungen sind die Eigenwerte.
- Setze jeden Eigenwert in ein und löse das Gleichungssystem. Die Lösungen sind die Eigenvektoren.
Vollständige Beispiele
Hier stehen die Eigenvektoren nicht senkrecht aufeinander. Das ist bei nicht symmetrischen Matrizen normal.
Sonderfälle
- Drehung: Für (Drehung um 90°, siehe Drehungen) ist . Diese Gleichung hat keine reelle Lösung. Eine Drehung um 90° lässt keine Richtung unverändert. Die Eigenwerte sind die komplexen Zahlen .
- Scherung: Für ist , also doppelt. Als Eigenvektoren gibt es nur die Vielfachen von , also nur eine Eigenrichtung.
- Dreiecksmatrizen: Bei einer Matrix mit Nullen unterhalb (oder oberhalb) der Hauptdiagonalen sind die Eigenwerte genau die Einträge der Hauptdiagonalen. Bei sind das 3 und 2.
- Eigenwert 0: Genau dann, wenn ist. Die Matrix ist dann nicht umkehrbar.
Diagonalisierung (kurz)
Hat eine -Matrix Eigenvektoren, die in verschiedene Richtungen zeigen, lässt sie sich diagonalisieren. Du legst die Eigenvektoren als Spalten in eine Matrix und die Eigenwerte auf die Diagonale einer Matrix . Dann gilt
Der Nutzen: Mit Potenzen von rechnest du jetzt leicht, denn , und erhältst du, indem du die Diagonaleinträge zur -ten Potenz nimmst.
Nicht jede Matrix ist diagonalisierbar. Bei der Scherung von oben gibt es zu wenige Eigenrichtungen.
Symmetrische Matrizen
Eine Matrix heißt symmetrisch, wenn sie an der Hauptdiagonalen gespiegelt gleich bleibt, wie . Für symmetrische reelle Matrizen gilt ein besonders schöner Satz, der Spektralsatz:
Im Beispiel ist . Die beiden Eigenvektoren stehen senkrecht. Mit der Länge 1 lauten sie und .
Anwendung: Hauptachsen von Kegelschnitten
Ein gedrehter Kegelschnitt hat in seiner Gleichung einen Term mit . Ein Beispiel ist die Ellipse . Die linke Seite lässt sich als Produkt mit einer symmetrischen Matrix schreiben:
Die Eigenwerte der Matrix sind 4 und 2, die Eigenvektoren und . Verwendest du die Eigenvektoren als neue Achsen, verschwindet der -Term. Mit den neuen Koordinaten und wird aus der Gleichung
Das ist eine Ellipse mit den Halbachsen in Richtung und in Richtung . Die Eigenvektoren sind die Hauptachsen, und aus den Eigenwerten folgen die Halbachsen.
Weitere Anwendungen
- Markow-Ketten: Ein einfaches Wettermodell: Auf einen sonnigen Tag folgt mit 80 % wieder ein sonniger, auf einen regnerischen mit 40 % ein sonniger. Die Übergangsmatrix mit den Spalten als Wahrscheinlichkeiten ist . Die Eigenwerte sind 1 und 0,4. Zum Eigenwert 1 gehört der Eigenvektor , denn . Normiert auf die Summe 1 ergibt das : Auf lange Sicht ist es an zwei von drei Tagen sonnig, egal wie das Wetter anfangs war. Beim PageRank ist es genauso: Der Vektor der Wichtigkeiten ist ein Eigenvektor zum Eigenwert 1.
- Schwingungen: Zwei gleiche Massen sind mit drei gleichen Federn () zwischen zwei Wänden verbunden. Die Bewegungsgleichung führt auf die Matrix . Ihre Eigenwerte sind und , das sind die Quadrate der Eigenfrequenzen . Zu gehört die gleichphasige, zu die gegenphasige Eigenschwingung.
- Drehachsen: Eine Drehung im Raum hat immer eine Gerade, die an Ort und Stelle bleibt, die Drehachse. Sie ist ein Eigenvektor zum Eigenwert 1. Bei der Drehung um die z-Achse um 90° mit der Matrix ist es .
- Datenanalyse: Bei der Hauptkomponentenanalyse sind die Richtungen der größten Streuung der Daten die Eigenvektoren der Kovarianzmatrix.
Typische Fehler
Übungen
Mehr Aufgaben findest du unter Eigenwerte: Aufgaben. Kontrollieren kannst du mit dem Matrizenrechner. Wie du lineare Gleichungssysteme löst, steht unter Lineare Systeme.
Geschichte: von Euler bis Hilbert
Eigenwerte entstanden nicht in der Matrizenrechnung, sondern in der Mechanik. Leonhard Euler untersuchte im 18. Jahrhundert die Drehung starrer Körper und entdeckte die Bedeutung ihrer Hauptachsen. Joseph-Louis Lagrange erkannte, dass diese Hauptachsen die Eigenvektoren der Trägheitsmatrix sind.
Augustin-Louis Cauchy führte das weiter. Er behandelte die Hauptachsentransformation von quadratischen Formen in beliebiger Dimension, 1829 zeitgleich mit Carl Gustav Jacobi, und bewies dabei, dass die Eigenwerte symmetrischer Matrizen reell sind. Von ihm stammt der Ausdruck „racine caractéristique“, der in „charakteristisches Polynom“ weiterlebt. Dazu passt der Satz, den Arthur Cayley und Hamilton fanden: Jede Matrix erfüllt ihr eigenes charakteristisches Polynom.
Das Wort „Eigenwert“ ist deutsch. Es geht auf David Hilbert zurück, der es 1904 in seinen Arbeiten über Integralgleichungen verwendete. Im Englischen und in anderen Sprachen ist es als Fremdwort übernommen worden: „eigenvalue“.
Häufige Fragen
Können Eigenwerte komplex sein?
Ja. Eine Drehung um 90° hat keine reellen Eigenwerte, aber die komplexen Eigenwerte und . Bei symmetrischen Matrizen sind sie immer reell.
Wie viele Eigenwerte hat eine Matrix?
Eine -Matrix hat höchstens verschiedene Eigenwerte. Zählt man doppelte Nullstellen mehrfach und lässt komplexe Zahlen zu, sind es genau .
Was bedeutet der Eigenwert 0?
Dann gibt es einen Vektor mit . Die Matrix macht aus verschiedenen Vektoren denselben Vektor, ist also nicht umkehrbar, und ihre Determinante ist 0.
Gibt es Eigenwerte auch für nicht quadratische Matrizen?
Nein. Die Gleichung verlangt, dass im selben Raum liegt wie . Das geht nur bei quadratischen Matrizen.
Quellen und weiterführende Literatur
Weiterlesen
 Oberstufe und Studium
Matrizen
Matrizen ordnen Zahlen in Zeilen und Spalten und machen Gleichungssysteme, Drehungen und Netzwerke berechenbar. Du lernst die Rechenregeln und… Klasse 8–10Lineare Gleichungssysteme
Zwei Unbekannte, zwei Gleichungen: Du lernst vier Wege zur Lösung, siehst den Schnittpunkt zweier Geraden und erfährst, dass chinesische Rechner… 1821–1895
Arthur Cayley
Arthur Cayley verfasste über 900 mathematische Arbeiten, 250 davon neben seiner Arbeit als Anwalt. Er begründete die Matrizenrechnung und… 1789–1857
Augustin-Louis Cauchy
Augustin-Louis Cauchy (1789–1857) machte die Analysis streng: Er erklärte Grenzwert und Stetigkeit und begründete die Funktionentheorie. Als frommer… 1862–1943
David Hilbert
David Hilbert prägte die Mathematik um 1900 wie kaum ein anderer. Seine 23 Probleme bestimmten die Forschung eines Jahrhunderts, mit dem… 1707–1783