Mathematik lernen · Klasse 7–Oberstufe
Zufallsexperimente simulieren: Monte-Carlo-Methode
Wenn Rechnen zu schwer ist, hilft Ausprobieren: Du lässt den Zufall tausendmal spielen und zählst. Du lernst Zufallszahlen, die Monte-Carlo-Methode, die π-Schätzung mit Zufallspunkten und die Grenzen der Simulation.
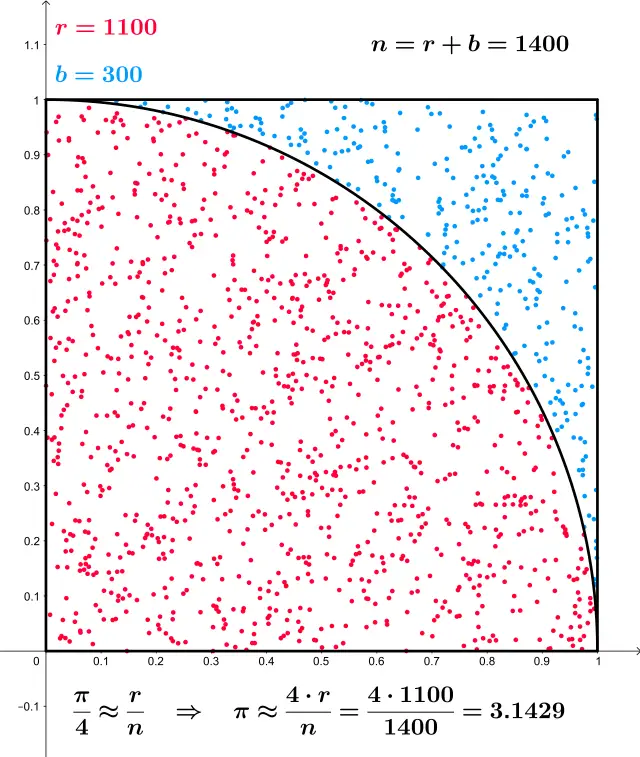
Eine Simulation ahmt einen Zufallsvorgang nach, meist mit Würfeln oder mit Zufallszahlen am Computer. Du wiederholst das Experiment sehr oft, zählst die Ergebnisse und liest daraus eine Wahrscheinlichkeit oder einen Mittelwert ab. Nutzt man dafür Zufallszahlen im großen Stil, spricht man von der Monte-Carlo-Methode. Sie liefert keine exakten Werte, aber brauchbare Schätzungen für Aufgaben, die sich kaum ausrechnen lassen.
Auf dieser Seite siehst du, warum man simuliert, woher Zufallszahlen kommen und wie du eine Simulation Schritt für Schritt planst. Du lernst, wie genau die Ergebnisse sind, und schätzt die Zahl π mit Zufallspunkten. Am Ende geht es um die Grenzen der Methode und die Geschichte von Ulam und von Neumann. Das Gesetz der großen Zahlen und die Wahrscheinlichkeitsregeln setzt du am besten aus der Wahrscheinlichkeitsrechnung voraus.
Warum simulieren?
Manche Fragen lassen sich nur mit viel Aufwand berechnen. Wie oft musst du einen Würfel werfen, bis jede Zahl mindestens einmal gefallen ist? Wie wahrscheinlich ist es, dass in einer Gruppe zwei Personen am selben Tag Geburtstag haben? Solche Aufgaben haben exakte Lösungen, aber ihre Herleitung ist schwer. Eine Simulation liefert die Antwort ohne Formel, indem sie den Vorgang einfach tausendfach nachspielt.
Simulieren hilft auch bei Zweifeln. Das berühmte Ziegenproblem überzeugt viele erst, wenn sie es hundertmal durchgespielt haben. Außerdem kannst du mit einer Simulation eine eigene Rechnung kontrollieren: Stimmen Rechnung und Versuchsergebnis ungefähr überein, ist das ein gutes Zeichen.
Zufallszahlen: Würfel, Tabelle, Tabellenkalkulation
Für eine Simulation brauchst du Zufall, und der kommt aus drei Quellen:
- Zufallsgeräte: Würfel, Münze, Glücksrad oder Urne. Sie sind einfach, aber langsam.
- Zufallszahlentabellen: Bücher mit Listen von Ziffern, die zufällig erzeugt wurden. Man liest sie der Reihe nach ab.
- Computer und Taschenrechner: Sie liefern Zufallszahlen auf Knopfdruck, bei den meisten Rechnern unter dem Namen Ran# oder randInt. Hinter Tabellenkalkulationen stecken ähnliche Funktionen.
Beachte: Ein Computer würfelt nicht wirklich. Er rechnet nach einer festen Vorschrift und erzeugt Pseudozufallszahlen, die sich wie Zufall verhalten. Ein einfaches Beispiel ist das Quadrat-Mitte-Verfahren, das John von Neumann beschrieb: Du quadrierst eine vierstellige Zahl und nimmst die mittleren vier Ziffern. Aus 5731 wird 5731² = 32844361, davon die Mitte 8443. Weiter geht es mit 8443² = 71284249 und der Mitte 2842, dann 0769, dann 5913. Das sieht zufällig aus, folgt aber einer festen Regel und wiederholt sich irgendwann.
In einer Tabellenkalkulation wie Excel oder LibreOffice benutzt du diese Formeln. Die Zahlen ändern sich bei jeder Neuberechnung, in Excel zum Beispiel mit der Taste F9.
| Zufallsvorgang | Formel |
|---|---|
| Zufallszahl zwischen 0 und 1 (ohne die 1) | =ZUFALLSZAHL() |
| Würfelwurf mit einem Würfel | =ZUFALLSBEREICH(1;6) |
| Münzwurf (1 bedeutet Kopf) | =WENN(ZUFALLSZAHL()<0,5;1;0) |
| Ereignis mit der Wahrscheinlichkeit 0,3 (1 bedeutet Treffer) | =WENN(ZUFALLSZAHL()<0,3;1;0) |
Der Trick bei den letzten beiden Zeilen: Eine Zufallszahl zwischen 0 und 1 liegt mit der Wahrscheinlichkeit p unter p. Damit kannst du jedes Ereignis mit bekannter Wahrscheinlichkeit nachbauen. Unter englischer Oberfläche heißen die Funktionen RAND und RANDBETWEEN. Mehr zu Rechner und Software steht bei GTR, CAS und GeoGebra.
Eine Simulation in fünf Schritten
- Modell festlegen: Was wird ausgespielt, was ist ein Treffer?
- Zufallszahlen zuordnen: Welche Zahlen stehen für welchen Ausgang?
- Einmal durchspielen: Ein Durchlauf liefert ein Ergebnis, etwa Treffer oder kein Treffer.
- Oft wiederholen: mindestens einige hundert, besser einige tausend Durchläufe.
- Auswerten: Treffer zählen und die relative Häufigkeit oder den Mittelwert bestimmen.
Das Gesetz der großen Zahlen und die Genauigkeit
Warum funktioniert das? Weil sich die relative Häufigkeit bei vielen Versuchen der Wahrscheinlichkeit nähert. Das ist das Gesetz der großen Zahlen, das Jakob Bernoulli bewiesen hat (mehr bei Das Gesetz der großen Zahlen und Zufallsgrößen). Das Bild zeigt eine simulierte Münze: Am Anfang springt die relative Häufigkeit stark, später beruhigt sie sich.
Wie genau ist eine Simulation? Bei n Wiederholungen und einer Trefferwahrscheinlichkeit p schwankt die relative Häufigkeit typischerweise um die Standardabweichung . In etwa zwei von drei Fällen liegt das Ergebnis innerhalb dieser Abweichung um den wahren Wert, in etwa 19 von 20 Fällen innerhalb der doppelten (Sigma-Regeln).
| Wiederholungen n | typische Abweichung |
|---|---|
| 100 | 0,05 |
| 10.000 | 0,005 |
| 1.000.000 | 0,0005 |
π mit Zufallspunkten schätzen
Eine klassische Anwendung ist die Zahl π. Zeichne ein Quadrat mit der Seitenlänge 1 und einen Viertelkreis mit dem Radius 1 um eine Ecke. Das Quadrat hat die Fläche 1, der Viertelkreis die Fläche . Wirfst du zufällig Punkte in das Quadrat, liegt ein Anteil von etwa im Viertelkreis. Ein Punkt liegt im Viertelkreis, wenn gilt.
Mit einer Tabellenkalkulation geht das so: Schreibe in Spalte A und B jeweils =ZUFALLSZAHL() für x und y. In Spalte C steht =WENN(A1^2+B1^2<=1;1;0). Alle drei Formeln kopierst du 1.000 Zeilen nach unten. Dann gibt =4*MITTELWERT(C1:C1000) die Schätzung für π aus. Bei jeder Neuberechnung ändert sich der Wert ein wenig.
| Punkte n | typische Abweichung der Schätzung |
|---|---|
| 200 | etwa 0,12 |
| 10.000 | etwa 0,016 |
| 1.000.000 | etwa 0,0016 |
Die Abweichung ist mit , das sind ungefähr . Selbst mit einer Million Punkten stimmt also meist erst die zweite Nachkommastelle. Zum Berechnen von π ist die Methode schlecht, zum Verstehen des Prinzips aber gut. Archimedes kam schon mit Vielecken auf 223 : 71 < π < 22 : 7, also viel genauer (Arbeitsblatt Archimedes und die Kreiszahl).
Binomialverteilung und Konfidenzintervalle simulieren
Viele Themen der Oberstufe lassen sich durch Simulation anschaulich machen. Hier genügt der Hinweis, wo du sie findest:
- Binomialverteilung: Zähle in 20 Würfen, wie oft die Sechs fällt, und wiederhole das tausendmal. Das Säulendiagramm der Zählwerte ähnelt der Verteilung mit n = 20 und p = ⅙.
- Konfidenzintervalle: Aus einer bekannten Grundgesamtheit werden viele Stichproben gezogen. Man zählt, wie oft das Intervall den wahren Anteil enthält. Das Ergebnis ist die Idee hinter der richtigen Deutung.
- Hypothesentest: Unter der Nullhypothese wird oft simuliert, wie häufig ein so extremes Ergebnis zufällig auftritt (Grundidee).
Grenzen der Simulation
- Kein Beweis: Eine Simulation liefert Schätzwerte. Jeder Durchlauf ist ein bisschen anders. Dass etwas „immer“ gilt, beweist sie nicht.
- Langsame Genauigkeit: Hundertfacher Aufwand bringt nur eine Stelle mehr.
- Seltene Ereignisse: Ein Lotto-Sechser hat die Wahrscheinlichkeit 1 : 13.983.816. Selbst nach zehn Millionen Tipps erwartest du nur etwa 0,7 Sechser. Dafür taugt Simulation nicht.
- Modellfehler: Eine Simulation ist so gut wie ihr Modell. Wer annimmt, dass ein Würfel fair ist, obwohl er es nicht ist, bekommt falsche Antworten, auch bei Millionen Würfen.
- Pseudozufall: Für Schulaufgaben reichen die Zufallszahlen von Rechnern völlig. Für Verschlüsselung reichen sie nicht.
Übungen
Geschichte: von Buffons Nadel bis Los Alamos
Die Idee, Größen durch Zufall zu schätzen, ist älter als der Computer. Georges-Louis Leclerc de Buffon stellte 1733 vor der Pariser Akademie die Frage, mit welcher Wahrscheinlichkeit eine geworfene Nadel eine der parallelen Linien eines Bodens kreuzt. Die Antwort enthält die Zahl π, deshalb gilt das Nadelproblem als eine der ersten Anwendungen des Zufalls zur Näherung von π.
Den Namen und die moderne Form bekam die Methode in Los Alamos, dem Forschungslabor der amerikanischen Atomwaffenentwicklung, wo seit dem Manhattan-Projekt das Verhalten von Neutronen untersucht wurde. Der Mathematiker Stanisław Ulam erzählte später, ihm sei die Idee 1946 beim Patiencespielen gekommen: Statt auszurechnen, wie oft ein Solitär aufgeht, könne man es einfach oft spielen und zählen. Er besprach das mit John von Neumann. Der Name „Monte Carlo“ geht auf Nicholas Metropolis zurück und spielt auf die Spielbank in Monaco an. 1948 liefen auf dem Computer ENIAC die ersten vollautomatischen Rechnungen dieser Art. Metropolis und Ulam veröffentlichten die Methode 1949 in einem Aufsatz mit dem Titel „The Monte Carlo Method“. Die Mathematik des 20. Jahrhunderts hat sie zu einem Standardwerkzeug gemacht.
Häufige Fragen
Warum heißt die Methode Monte Carlo?
Nach der Spielbank in Monte Carlo (Monaco). Der Name diente als Deckname für die geheime Forschung in Los Alamos und spielt auf das Glücksspiel an.
Wie viele Wiederholungen braucht eine Simulation?
Das hängt von der gewünschten Genauigkeit ab. Für Schulaufgaben genügen oft 1.000 Wiederholungen. Eine Stelle mehr Genauigkeit kostet hundertmal so viele Versuche.
Sind Zufallszahlen vom Computer wirklich zufällig?
Nein, sie sind Pseudozufallszahlen, die ein Programm nach einer festen Regel berechnet. Sie verhalten sich aber in der Praxis wie Zufall und reichen für Simulationen im Unterricht völlig aus.
Kann eine Simulation einen Beweis ersetzen?
Nein. Sie gibt einen Näherungswert und eine Idee, aber keine Sicherheit. Beweise bleiben der Mathematik vorbehalten.
Weiter geht es mit den Verteilungen: Binomialverteilung und Normalverteilung.
Quellen und weiterführende Literatur
- Nicholas Metropolis, Stanisław Ulam: The Monte Carlo Method, Journal of the American Statistical Association 44 (1949), S. 335–341.
- Nicholas Metropolis: The Beginning of the Monte Carlo Method, Los Alamos Science, Sonderausgabe 1987.
- RAND Corporation: A Million Random Digits with 100,000 Normal Deviates, Free Press, Glencoe 1955.
- Wikipedia: Monte-Carlo-Simulation
- Wikipedia: Buffonsches Nadelproblem
Weiterlesen
Wahrscheinlichkeitsrechnung
Wie wahrscheinlich ist eine Sechs, ein Lottogewinn oder ein falscher Test? Du lernst, Zufall zu berechnen, von der Münze bis zur Binomialverteilung… Oberstufe
Binomialverteilung
Wie oft trifft ein Spieler bei 6 Würfen, wie viele von 20 Teilen sind defekt? Du lernst die Bernoulli-Kette, leitest die Formel aus dem Baumdiagramm… Oberstufe, Studium
Konfidenzintervalle
Eine Umfrage liefert 52 Prozent, aber wie sicher ist das? Du lernst, wie du aus einer Stichprobe einen Bereich berechnest, der den wahren Anteil… OberstufeZufallsgrößen, Erwartungswert und Varianz
Eine Zufallsgröße ordnet jedem Ausgang eines Zufallsversuchs eine Zahl zu. Du lernst ihre Verteilung kennen, berechnest Erwartungswert, Varianz und…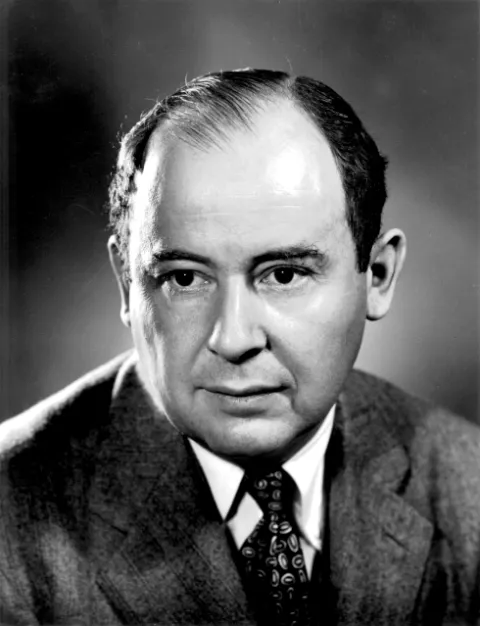 1903–1957