Mathematik lernen · Studium
Interpolation und Quadratur: Lagrange, Newton, Simpson und Gauß
Aus einer Wertetabelle wird eine Funktion, und aus der Funktion ein Integral. Du lernst die Interpolation durch Polynome nach Lagrange und Newton, warum hohe Grade gefährlich sind, und die Quadraturregeln von Trapez, Simpson und Gauß mit ihren Fehlern.
Messungen und Rechnungen liefern Funktionswerte an einzelnen Stellen: eine Tabelle von Temperaturen, Sinuswerte aus einem Handbuch, die Ergebnisse einer teuren Simulation. Was ist der Wert dazwischen? Und wie berechnet man ein Integral von einer Funktion, die man nur punktweise kennt oder für die es keine Stammfunktion gibt? Beide Fragen führen auf dieselbe Idee: Ersetze die Funktion durch ein einfaches Polynom, das durch die bekannten Punkte geht, und rechne mit dem Polynom.
Die Interpolation bestimmt das Polynom, die Quadratur integriert es. Auf dieser Seite lernst du beides mit Fehlerabschätzungen, und du siehst, warum man in der Praxis nicht einfach ein Polynom hohen Grades durch alle Punkte legt. Die Grundlagen zu Rundungsfehlern stehen auf der Seite Numerik-Grundlagen, die Integralrechnung auf Integralrechnung und Das Riemann-Integral.
Das Interpolationspolynom
Beweis. Eindeutigkeit: Sind und zwei solche Polynome, hat den Grad höchstens und mindestens Nullstellen . Ein Polynom vom Grad mit Nullstellen ist das Nullpolynom. Existenz: Setze . Das Polynom hat den Grad , und es gilt für und sonst. Dann leistet das Verlangte.
Der Ansatz führt auf ein lineares System mit der Vandermonde-Matrix. Es ist lösbar, aber für große schlecht konditioniert (siehe Kondition einer Matrix), deshalb benutzt man die folgenden Formen.
Lagrange-Form
Die Formel aus dem Beweis heißt Lagrange-Form. Sie ist ideal für Theorie und Beweise, weil die Basispolynome nur von den Knoten abhängen, nicht von den Werten.
Newton-Form und dividierte Differenzen
Bei der Lagrange-Form muss man alles neu berechnen, wenn ein Punkt dazukommt. Die Newton-Form vermeidet das. Man schreibt
Die Koeffizienten sind die dividierten Differenzen , rekursiv erklärt durch und
Kommt ein Punkt hinzu, wird nur ein weiterer Summand angehängt. Die Auswertung geschieht mit dem Horner-Schema.
Der Interpolationsfehler
Beweis. Für einen Knoten ist beides gleich 0. Sei kein Knoten und . Wähle die Konstante so, dass bei verschwindet. Dann hat die Nullstellen . Nach dem Satz von Rolle hat mindestens Nullstellen, mindestens , und schließlich mindestens eine, . Wegen und folgt , also .
Der Fehler hängt also von zwei Dingen ab: von der Glätte der Funktion (der Ableitung ) und von der Lage der Knoten (dem Knotenpolynom ).
Das Runge-Phänomen
Man könnte hoffen, dass mehr Knoten immer bessere Näherungen liefern. Das stimmt nicht. Carl Runge zeigte 1901, dass die Interpolation mit gleichmäßig verteilten Knoten und hohem Grad stark zu schwingen beginnt, am Rand des Intervalls.
| Grad | gleichmäßige Knoten | Tschebyschow-Knoten |
|---|---|---|
| 10 | ||
| 15 | ||
| 20 |
Bei gleichmäßigen Knoten wird der Fehler mit wachsendem Grad größer, bei Tschebyschow-Knoten , die sich zum Rand hin häufen, sinkt er. Der Grund liegt im Knotenpolynom : Bei gleichmäßigen Knoten ist es am Rand viel größer als in der Mitte, die Tschebyschow-Knoten minimieren sein Maximum. Deshalb legt man in der Praxis kein Polynom hohen Grades durch alle Punkte, sondern Splines: stückweise Polynome niedrigen Grades (meist kubisch), die an den Knoten glatt aneinanderpassen.
Numerische Integration
Ist nicht elementar integrierbar (wie ), kennt man nur Werte, oder soll schnell gerechnet werden, ersetzt man durch das Interpolationspolynom und integriert dieses. Die entstehenden Formeln haben die Form mit Knoten und Gewichten . Wählt man die Knoten gleichmäßig verteilt, heißen sie Newton-Cotes-Formeln.
Trapezregel (zwei Knoten, Gerade). Die Gerade durch und integriert zu . Nach der Fehlerformel für ist , und mit folgt für den Integralfehler . Die zusammengesetzte Regel mit Teilintervallen der Länge hat den Fehler , also .
Simpson-Regel (drei Knoten, Parabel). Mit dem Mittelpunkt ergibt die Parabel durch , , die Formel
Die Gewichte erhält man, indem man die drei Lagrange-Basispolynome über integriert. Überraschend ist die Genauigkeit: Die Regel ist nicht nur für Parabeln, sondern auch für alle kubischen Polynome exakt, weil sich der Fehler des kubischen Anteils wegen der Symmetrie gegenseitig aufhebt. Der Fehler der zusammengesetzten Regel ist , also . Dieselbe Formel kannte schon Kepler 1615 für die Volumen von Weinfässern, daher heißt sie im Deutschen auch Keplersche Fassregel.
Aus den beiden Regeln lässt sich eine bessere gewinnen. Die Kombination ergibt genau die Simpson-Regel (im Beispiel ), und die Romberg-Extrapolation setzt dieses Prinzip fort, um aus Werten der Trapezregel immer höhere Ordnungen zu gewinnen.
Gauß-Quadratur
Bei den Newton-Cotes-Formeln sind die Knoten fest. Gibt man sie frei, gewinnt man doppelt so viele Freiheitsgrade: Mit Knoten und Gewichten kann man Bedingungen erfüllen.
Für ist es die Mittelpunktsregel, für gilt . Diese Regel ist exakt für : Es ist , und die ungeraden Potenzen heben sich auf. Bei ist sie nicht mehr exakt ( statt ). Für ein beliebiges Intervall transformiert man mit .
| Regel | Knoten | exakt bis Grad | Fehler (zusammengesetzt) |
|---|---|---|---|
| Mittelpunkt | 1 | 1 | |
| Trapez | 2 | 1 | |
| Simpson | 3 | 3 | |
| Gauß mit Knoten | sehr schnell für glatte Funktionen |
Typische Fehler
Übungen
Geschichte: von Weinfässern zu Legendre-Polynomen
Die Interpolationsformel trägt den Namen von Joseph-Louis Lagrange, der sie 1795 veröffentlichte. Entdeckt wurde sie schon 1779 von Edward Waring, und sie folgt leicht aus einer Formel, die Leonhard Euler 1783 publizierte. Die Newton-Form mit dividierten Differenzen ist nach Isaac Newton benannt. Die Simpson-Regel ist nach Thomas Simpson (1710 bis 1761) benannt, im Deutschen nach Johannes Kepler, der sie 1615 für Weinfässer herleitete. Carl Friedrich Gauß veröffentlichte 1814 die Quadratur mit optimalen Knoten, und Carl Gustav Jacob Jacobi brachte sie 1826 in die heutige Form mit orthogonalen Polynomen. Das Runge-Phänomen entdeckte Carl Runge 1901.
Häufige Fragen
Warum nimmt man nicht gleich ein Polynom hohen Grades?
Wegen des Runge-Phänomens und der schlechten Kondition der Vandermonde-Matrix. Besser sind Splines oder Tschebyschow-Knoten.
Wann nehme ich die Simpson-Regel und wann die Gauß-Quadratur?
Hat man die Funktionswerte nur an festen, gleichmäßig verteilten Stellen (Messreihe), nimmt man Trapez oder Simpson. Kann man die Funktion beliebig auswerten, ist die Gauß-Quadratur bei glatten Funktionen bei gleichem Aufwand genauer.
Wie schätzt man den Fehler praktisch ab?
Man rechnet mit und Teilintervallen. Die Differenz beider Ergebnisse ist ein guter Schätzer für den Fehler des genaueren Werts, bei der Simpson-Regel mit dem Faktor .
Quellen und weiterführende Literatur
- Wikipedia: Polynominterpolation
- Wikipedia: Simpsonregel
- Wikipedia: Gauß-Quadratur
- Wikipedia (englisch): Lagrange polynomial
- Peter Deuflhard, Andreas Hohmann: Numerische Mathematik 1, De Gruyter, Berlin.
- Josef Stoer, Roland Bulirsch: Numerische Mathematik 1, Springer, Berlin.
Fehler entdeckt oder einen Wunsch? Schreib uns eine kurze Nachricht, wir kümmern uns darum.
Weiterlesen
Numerik-Grundlagen: Gleitkommazahlen, Rundungsfehler und Kondition
Ein Rechner kennt nur endlich viele Zahlen. Du lernst, wie Gleitkommazahlen aufgebaut sind, warum 0,1 + 0,2 nicht 0,3 ist, wann Auslöschung… Oberstufe, StudiumNewton-Verfahren
Manche Gleichungen lassen sich nicht auflösen. Das Newton-Verfahren verbessert einen Startwert Schritt für Schritt mit der Tangente und liefert…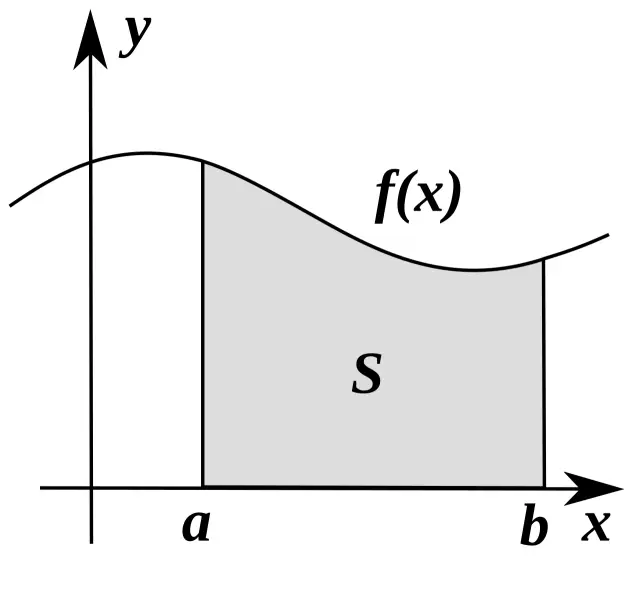 Klasse 11–12